


95 новых кластеров, около 7 млрд рублей заявленного софинансирования и семь направлений для учебной промышленности
Аналитический центр АИДТ актуализировал для УЧПРОМа исследование 95 кластеров федерального проекта «Профессионалитет», которые начнут работу в 2027 году, с учетом новой финансовой статистики СПО и условий конкурсного отбора. В фокусе — не только география и отрасли, но и то, где именно общий рост финансирования превращается в оборудование, программное обеспечение, ремонт и оснащение учебно-производственных зон.
В 2027 году новые кластеры появятся в 42 регионах России. К проекту дополнительно присоединятся 430 колледжей и более 620 предприятий-работодателей, подготовка будет организована по 19 отраслям. На конкурс поступило 389 заявок по 22 отраслям — в итоговый отбор вошло около четверти из них.
Новый набор расширяет сеть проекта еще на 430 колледжей, но это не означает 430 отдельных федеральных бюджетов на оборудование. По условиям конкурса зоны по видам работ за счет гранта создаются в базовой образовательной организации — грантополучателе. Поэтому для рынка важно различать масштаб сети и место, где возникает конкретная номенклатура закупки.
В 2025 году объем средств, поступивших организациям среднего профессионального образования, достиг 574 млрд рублей — на 10,5% больше, чем годом ранее. В 2016 году показатель составлял 238 млрд рублей. Эти данные Минпросвещения, опубликованные в ЕМИСС, 7 сентября привели «Ведомости».
Использовать 574 млрд рублей как оценку рынка учебного оборудования некорректно.
Это совокупные поступления организаций СПО: в них входят бюджетное финансирование образовательного процесса, внебюджетные средства, платное обучение и другие источники. Рост показателя подтверждает расширение финансовой базы системы, но не показывает объем закупок оснащения.
Для 95 кластеров, отобранных на 2027 год, Правительство сообщило о готовности компаний инвестировать порядка 2,6 млрд рублей, а регионов — выделить около 4,4 млрд рублей. Совокупно это около 7 млрд рублей заявленного регионального и корпоративного софинансирования. По условиям конкурса такие вложения учитываются именно как средства на развитие инфраструктуры кластера — оснащение материально-технической базы и ремонт помещений; вклад работодателя может включать и стоимость безвозмездно передаваемого имущества.
Отдельный источник — федеральный грант. Для конкурса 2027 года предусмотрены гранты одного из трех размеров: 100 млн, 70 млн или 60,5 млн рублей. Средства гранта могут направляться на оборудование и программное обеспечение, капитальный ремонт, необходимый для ввода оборудования в эксплуатацию, а также связанные с ним учебники, учебные пособия, методические материалы и средства обучения.
Таким образом, для оценки инфраструктурного спроса корректно разделять три уровня: 574 млрд рублей — финансовый масштаб всей системы СПО; около 7 млрд рублей — заявленное региональное и корпоративное софинансирование нового набора; федеральные гранты — отдельный прямой механизм создания инфраструктуры кластеров.
Но и эти средства нельзя целиком приравнивать к рынку оборудования: часть направляется на ремонт, программное обеспечение и иные допустимые расходы.
оборудование, программное обеспечение, необходимый капитальный ремонт, связанные средства обучения
дополнительное финансирование материально-технической базы и ремонта инфраструктуры кластера
денежное софинансирование и/или имущество для материально-технической базы; участие в формировании потребности
Финансовая рамка исследования. Суммы софинансирования относятся к отбору кластеров 2027 года; фактическая структура расходов определяется программой деятельности и инфраструктурным листом конкретного кластера.
География нового набора распределена неравномерно.
Больше всего кластеров откроется в Башкортостане — 8, Якутии и Челябинской области — по 7, Нижегородской области — 6. По четыре кластера появятся в Вологодской, Новосибирской и Смоленской областях, Пермском и Хабаровском краях и Татарстане.
По расчетам исследования, на эти десять регионов приходится 52 из 95 кластеров, или 54,7% итогового отбора. Четыре региона-лидера концентрируют 28 кластеров — почти 30%.
Для производителя региональная концентрация — только первый фильтр. Следующий шаг — определить базовую образовательную организацию, предприятия-партнеры, перечень программ и стадии формирования инфраструктурного листа: именно там география превращается в конкретную потребность.
При этом «Профессионалитет» развивается сразу по двум направлениям. В проект входят новые субъекты: Калмыкия, например, впервые присоединится к нему в 2027 году. Одновременно число кластеров продолжает увеличиваться в регионах, которые участвуют в проекте уже несколько лет.
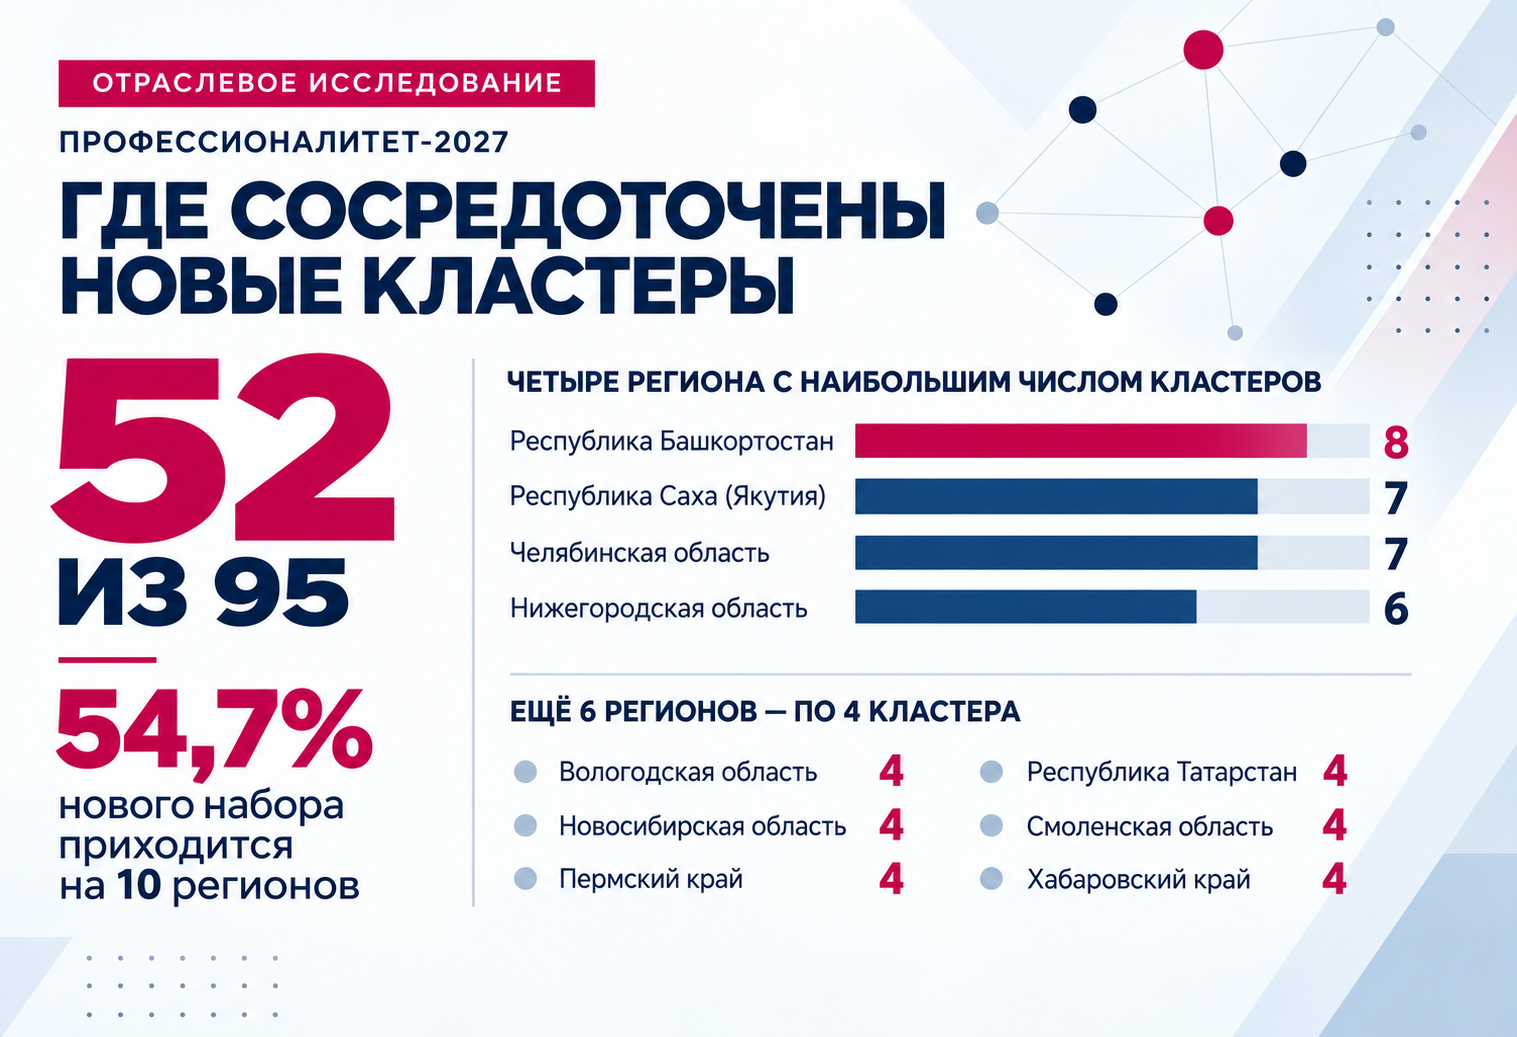
Региональная концентрация: на 10 регионов приходится 52 из 95 новых кластеров — 54,7% нового набора.
Анализ официального перечня 95 кластеров показывает выраженную отраслевую концентрацию.
Крупнейшее направление — машиностроение: 14 кластеров. Далее следуют:
На пять крупнейших отраслей приходится 48 из 95 кластеров — 50,5% нового набора.
Еще шесть кластеров относятся к информационным технологиям, по пять — к горнодобывающей, химической и электротехнической промышленности, а также туризму и сфере услуг.
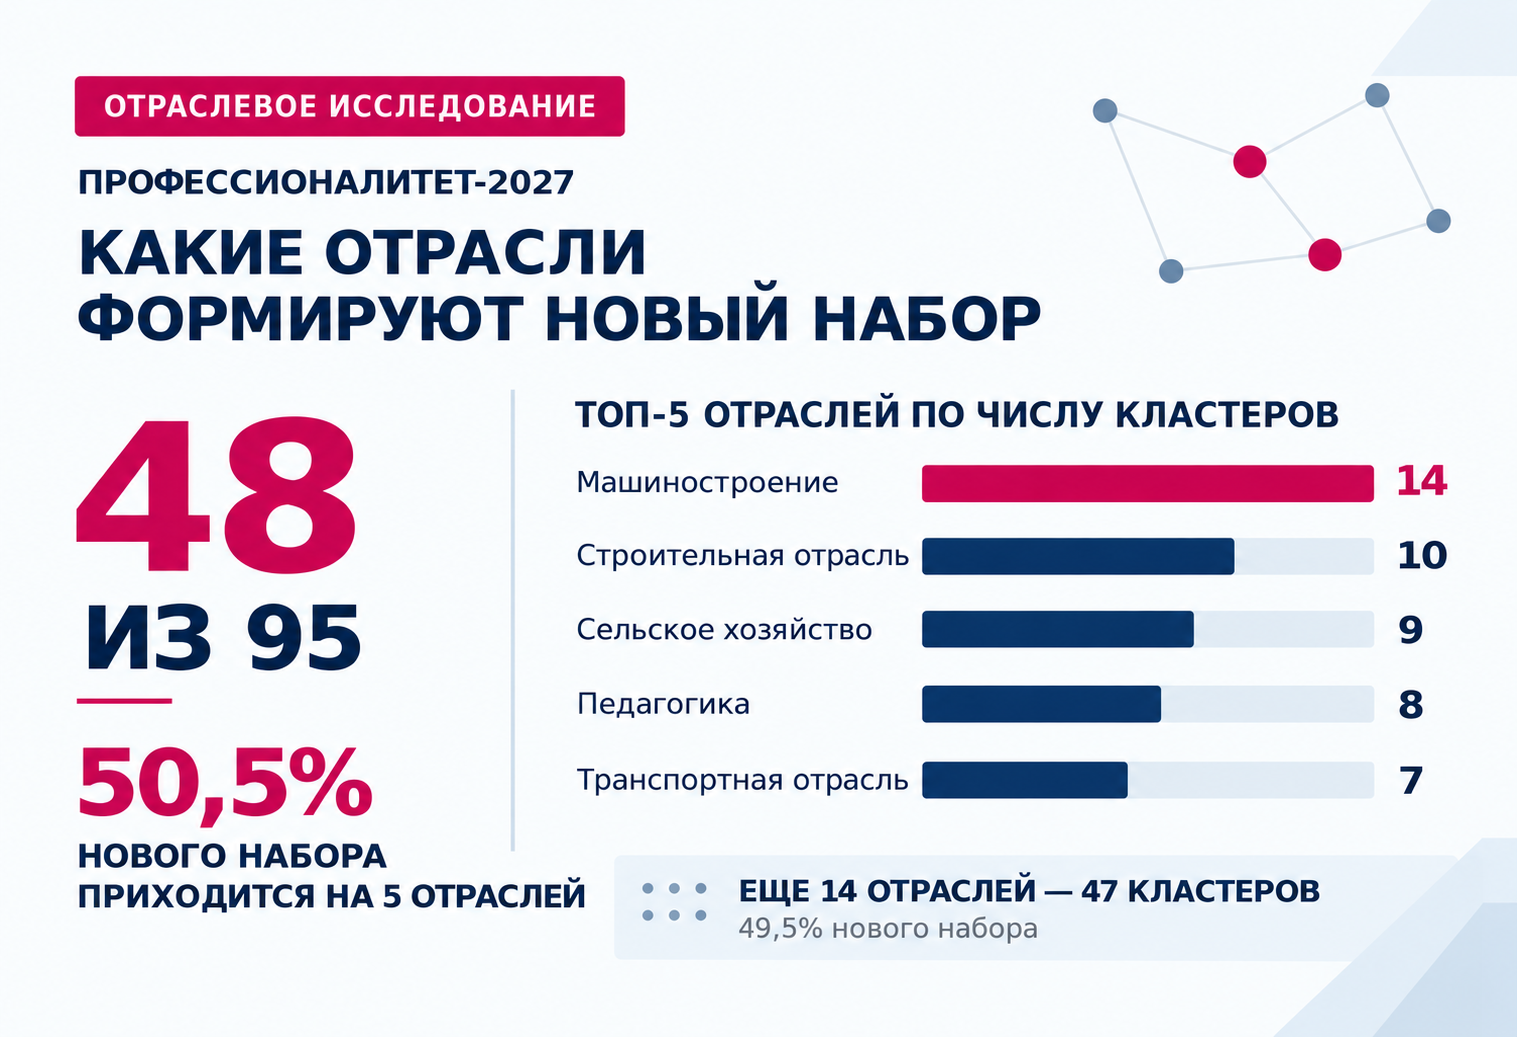
Отраслевая структура: пять крупнейших направлений формируют 48 из 95 новых кластеров — 50,5% нового набора.
Однако одного отраслевого распределения недостаточно, чтобы определить конкретную потребность колледжей. Между отраслью и закупкой оборудования есть ключевое звено — инфраструктурный лист.
В конкурсной модели инфраструктурный лист — не приложение к готовой закупке, а результат проектирования учебно-производственной среды. Программа деятельности предусматривает совместный аудит существующей материально-технической базы и формирование перечня необходимого оборудования. Сам инфраструктурный лист включает оборудование, инструменты, программное обеспечение и мебель для зон по видам работ.
Поэтому отраслевую специализацию нельзя автоматически переводить в готовый перечень закупок: между отраслью и номенклатурой находятся профессии и специальности, запрос работодателя, аудит имеющейся базы и набор зон по видам работ.
Машиностроительный кластер сам по себе еще не означает закупку конкретного станка, а программа по робототехнике — конкретного промышленного робота.
Практическая последовательность для нового кластера выглядит так:
программа подготовки → запрос работодателя → аудит МТБ → зоны по видам работ → инфраструктурный лист → закупка
Для поставщика это меняет точку входа: анализировать нужно не абстрактный «кластер отрасли», а конкретную базовую организацию, ее зоны по видам работ и утверждаемую номенклатуру. Инфраструктурные листы согласуются с экспертной группой, в которую входят представители Минпромторга России и отрасли.
Еще один обязательный фильтр — происхождение продукции. Федеральный центр сопровождения МТБ СПО прямо указывает на необходимость учитывать при формировании инфраструктурных листов требования национального режима по 44-ФЗ и 223-ФЗ. В материалах конкурса 2027 года отдельно закреплен приоритет товаров российского происхождения и подбор аналогов с участием представителей Минпромторга и работодателей.
Машиностроение — крупнейшая отрасль нового набора.
Показателен кластер транспортного машиностроения на базе Нижнетагильского государственного профессионального колледжа имени Н.А. Демидова. Программы подготовки связаны в том числе с металлообработкой, контролем качества, дефектоскопией и технологией машиностроения.
Для такой подготовки значима уже не отдельная единица оборудования, а технологическая последовательность:
обработка → наладка → измерение → контроль → цифровое проектирование
По данным исследования, для подобных программ потенциально релевантны станки и учебно-производственные комплексы с ЧПУ, измерительное и метрологическое оборудование, средства дефектоскопии, КИПиА, сварочные участки, CAD/CAM-системы.
Конкретный состав оснащения при этом определяется инфраструктурным листом конкретного кластера.
Отдельный кластер «Индустрия робототехники» создается в Новосибирской области на базе Новосибирского технического колледжа имени А.И. Покрышкина.
В числе направлений подготовки — мехатроника и робототехника, роботизированное производство и связанные с ним технологические специальности.
Это важный сигнал для рынка учебного оборудования.
В этой модели робототехника выступает не только как самостоятельное учебное направление, но и как элемент производственного процесса. Для таких программ потенциально релевантны промышленные роботизированные комплексы, ПЛК, мехатроника, системы управления, гидравлика и пневматика, роботизированная сварка, аддитивные технологии и цифровое моделирование.
При этом автоматизация уже не ограничивается специализированным робототехническим кластером. Мехатроника, КИПиА и роботизированные процессы проходят через машиностроение, металлургию, энергетику и другие отрасли.
Девять новых кластеров относятся к сельскому хозяйству.
Отдельные проекты показывают, насколько расширилось содержание аграрной подготовки. Помимо эксплуатации и ремонта сельскохозяйственной техники, агрономии и ветеринарии, в программах появляются электротехнические системы в АПК, автоматизация и беспилотные авиационные системы.
Для подобных кластеров потенциально релевантны сразу несколько групп решений:
тренажеры и учебная сельхозтехника → диагностика → ветеринарные и аграрные лаборатории → датчики и КИПиА → БАС → пищевые технологические линии
Поэтому аграрное направление — одно из наиболее широких по потенциальной номенклатуре оснащения.
В новом наборе — восемь педагогических кластеров.
Для учебной промышленности они представляют особый интерес, поскольку связаны с подготовкой специалистов для дошкольного, начального, дополнительного и коррекционного образования.
В частности, кластер по отрасли «Педагогика» создается на базе Магнитогорского педагогического колледжа. В официальном перечне отдельное собственное название этого кластера не указано.
Для подготовки будущих педагогов могут быть релевантны модельные пространства детского сада и начальной школы, дидактические материалы, игровое и коррекционное оборудование, спортивный инвентарь, музыкальное оснащение, STEAM-решения и цифровые образовательные средства.
Педагогический колледж становится не только местом подготовки специалиста, но и площадкой, где будущий педагог осваивает современную образовательную среду и учится работать с ее оснащением.
Исследование показывает еще одну тенденцию: технологические направления все меньше совпадают с границами отдельных отраслей.
В результате рынок оснащения СПО все заметнее формируется не только вокруг отраслей, но и вокруг сквозных технологических компетенций.
При этом назначение оборудования имеет принципиальное значение. Серверное и сетевое оборудование рассматривается как часть оснащения в тех случаях, когда оно непосредственно необходимо для освоения заявленной профессии или специальности. В строительных программах речь соответственно идет об учебных стендах и комплексах для освоения инженерных систем, а не об оборудовании для обычной эксплуатации здания.
По результатам исследования выделены семь крупных направлений, наиболее заметных в новом наборе кластеров.
станки, сварочные комплексы, производственные стенды, оборудование для сборки и ремонта
мехатроника, ПЛК, роботизированные комплексы, КИПиА, системы управления
CAD/CAM/CAE, BIM, моделирование, цифровые двойники, программно-аппаратные решения
химия, медицина, материаловедение, аграрные и измерительные лаборатории
тренажеры, транспортная и сельскохозяйственная техника, диагностика, БАС
учебные стенды по электротехнике, энергетике, газоснабжению, вентиляции и автоматизации зданий
модельные образовательные среды, дидактика, коррекционное и спортивное оснащение
Группировка подготовлена Аналитическим центром АИДТ специально для УЧПРОМа. Один кластер может относиться одновременно к нескольким направлениям. Она не заменяет утвержденный инфраструктурный лист конкретного кластера.
Практическая задача производителя начинается не с вопроса «где откроется кластер?», а с понимания того, кто является базовой организацией, какие зоны по видам работ создаются и на каком этапе находится инфраструктурный лист.
Рабочая цепочка для рынка выглядит так:
регион → кластер → базовая организация → зоны по видам работ → инфраструктурный лист → национальный режим → закупка → российское решение
На практике это означает, что конкурентоспособность поставщика определяется не только техническими характеристиками. Для продукции, подпадающей под национальный режим, принципиальны подтверждение российского происхождения, корректная классификация и возможность предложить решение, которое соответствует функциональной задаче инфраструктурного листа.
Следующий этап исследования — сопоставить позиции типовых и конкретных инфраструктурных листов с возможностями отечественной промышленности: определить, какие решения уже выпускаются в России серийно, где есть несколько производителей, а где сохраняются дефициты предложения.
Параллельно УЧПРОМ формирует отраслевой каталог российских производителей и решений для оснащения образовательных организаций, включая систему СПО. Для профессионального образования будет выделена отдельная навигация по направлениям оснащения и отечественным производителям.
Задача каталога — связать аналитическую цепочку с конкретным предложением рынка: потребность → инфраструктурный лист → российское решение → производитель
Для заказчика это сокращает поиск отечественных решений под конкретную образовательную и технологическую задачу; для производителя — позволяет видеть спрос до того, как он превращается в разрозненные закупки.
Следующий вопрос исследования становится конкретным: какие позиции инфраструктурных листов уже выпускаются в России серийно, представлены несколькими производителями и где отечественное предложение пока ограничено?
Этому будет посвящен следующий отраслевой материал Аналитического центра АИДТ для УЧПРОМа — с привязкой к типовым инфраструктурным листам, категориям оборудования и российским производителям.
95 новых кластеров 2027 года — это не единый «рынок на 574 млрд рублей» и не 430 одинаковых закупочных проектов. Это 95 концентрированных инфраструктурных проектов с собственными базовыми организациями, работодателями, источниками софинансирования и инфраструктурными листами. Для учебной промышленности именно такой уровень детализации позволяет перейти от оценки масштаба системы к реальному поиску спроса.
Отраслевое исследование подготовлено Аналитическим центром АИДТ специально для УЧПРОМа.
Данные и расчеты — Аналитический центр АИДТ. Актуализация: 7 сентября 2026 года.
Исследование основано на официальном перечне кластеров 2027 года, опубликованных сведениях о программах и работодателях, материалах конкурса на предоставление федеральных грантов, регламентах формирования инфраструктурных листов и открытой финансовой статистике СПО. Отраслевая группировка и выводы о направлениях оснащения — аналитическая классификация АИДТ и не заменяют утвержденные инфраструктурные листы конкретных кластеров.
Методическое ограничение. Показатель 574 млрд рублей не используется в исследовании как оценка рынка оборудования. Сумма около 7 млрд рублей отражает заявленное региональное и корпоративное софинансирование отбора 2027 года и также не равна объему закупок оборудования: допустимые расходы включают ремонт, программное обеспечение и имущество. Конкретная номенклатура определяется инфраструктурным листом.
Изображение сгенерировано ИИ